
처음 약속은 반반이었다고 하셨습니다.
지금 장부상 지분은 65%와 25%입니다.
1. 상담 당시 상황
화장품 유통 법인을 함께 이끄는 대표와 공동 창업자인 이사 두 분입니다. 저희가 장부를 맡아 온 회사이고 지난번 상담에 이은 두 번째 자리였습니다.
장부상 지분은 65%와 25%이고 원래 뜻은 45 대 45였습니다. 처음 지분을 맞출 때도 비용이 꽤 들었다고 하셨습니다. 최근 회사가 토지를 샀습니다. 세법상 주식가치는 지난해 초 기준 60억 안팎이었고 부동산이 들어오면서 더 오를 것으로 보였습니다.
이사가 먼저 말을 꺼내셨습니다. 오늘은 회사 밖에서 생긴 투자 자금 이야기만 하자고 범위를 정하셨습니다. 급여를 올릴 형편이 아니라서 그 자금을 각자 몫으로 어떻게 나눌지가 궁금하다고 하셨습니다.
복잡한 법인 구조는 싫다고 하셨습니다. 돈이 법인에 묶이면 집 잔금을 치를 때 곤란하고 꺼낼 때 또 세금을 내야 한다는 이유였습니다. 시장이 불안해 큰돈을 한꺼번에 넣기도 망설여진다고 하셨습니다. 대표도 두 분 몫을 한 번에 다 넣을지 한참 고민하셨습니다.
대표는 지분 문제를 꺼내셨습니다. 지금 양도세를 내고 맞추는 게 싼지, 회사를 판 뒤 증여세를 내는 게 싼지였습니다. 「증여세는 30%쯤 아닌가요?」라고 확인하시기도 했습니다.
새해 들어 처음 잡은 상담이었습니다. 계산을 듣고 나서는 증여세만 내면 되겠다고 하셨다가 곧 나중에 하자고 하셨습니다. 이사가 대표 지분을 사 오는 안에는 이사가 아주 나중 일로 하자고 하셨습니다. 지금 당장 정리할 필요는 없을 수도 있다는 말씀도 하셨습니다. 이사에게는 받는 쪽이 세금 4억을 낼 현금이 있어야 한다고 짚으셨습니다. 끝에 이사는 「오히려 더 헷갈리네요」라며 웃으셨습니다.
2. 핵심 쟁점
- 지분 20% 안팎을 양도로 옮길지 증여로 옮길지. 취득가가 액면 수준이라 어느 쪽이든 세금이 큽니다.
- 토지 매입 뒤 주식가치가 오르는 시점. 땅값이 오르면 옮길 금액도 같이 오릅니다.
- 받는 사람의 세금 납부 재원. 증여는 받는 사람이 세금을 현금으로 내야 합니다.
- 회사 밖 투자 자금을 누구 명의로 굴릴지. 그 수익이 나중에 지분을 사는 재원이 됩니다.
- 부동산이 많은 회사의 주식 평가. 감정가를 요구받으면 평가액이 달라집니다.
3. 리파인드의 접근
투자 자금부터 정리했습니다. 처음에는 두 분이 반씩 출자해 투자 법인을 따로 세우는 안을 냈습니다. 법인에서 꺼낼 때 세금은 내지만 꺼낼 시점은 두 분이 정할 수 있기 때문입니다.
운용 대상이 일반 주식이라는 말을 듣고 안을 바꿨습니다. 그렇다면 굳이 법인을 둘 필요가 없었습니다. 개인 명의로 직접 투자하는 쪽이 간단하다고 봤습니다.
규모도 나눴습니다. 처음부터 두 분 몫을 다 넣으면 위험이 크다고 봤습니다. 확신이 있으면 한 사람 몫만큼 먼저 시작하자고 했습니다.
명의는 첫 투자를 이사 명의로 하자고 권했습니다. 수익이 누구 명의로 쌓이느냐가 나중에 지분을 사는 재원과 이어지기 때문입니다. 대표 명의로 수익이 늘면 지금도 벌어진 두 분 재산 차이가 더 커집니다.
다음은 지분이었습니다. 시점부터 말씀드렸습니다. 회사가 토지를 산 뒤라 앞으로 오르는 땅값은 지분율대로 귀속됩니다. 맞출 거라면 지금이 비용이 가장 적습니다.
평가도 설명했습니다. 회사 자산에서 부동산 비중이 커 순자산가치 중심으로 평가될 가능성이 높고 감정가를 요구받을 수 있습니다.
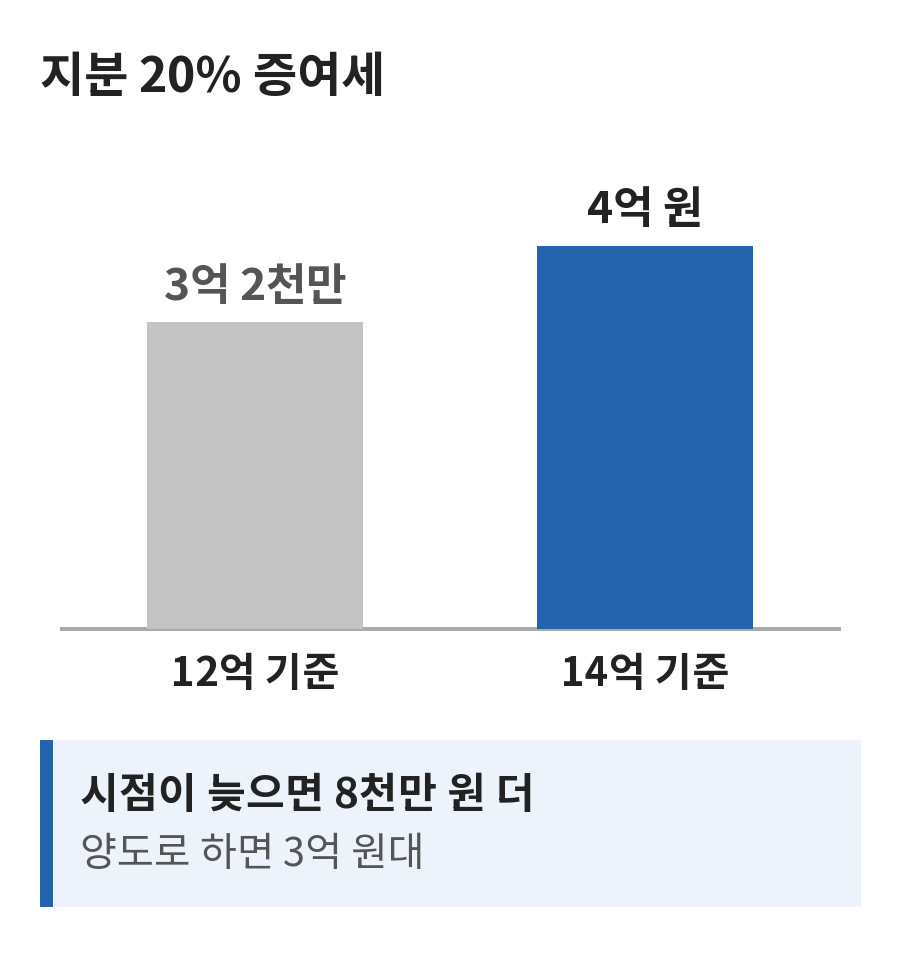
두 방법의 세금을 비교했습니다. 옮길 지분은 20% 안팎, 금액으로 11억~13억이었습니다. 양도로 하면 취득가액이 액면 수준이라 받은 돈 거의 전부가 차익이고 지방소득세까지 3억 원대였습니다. 증여로 하면 12억 기준 3억 2천만 원, 14억 기준 4억 원이었습니다.
기준을 2개 둔 이유가 있습니다. 12억은 지난해 초 평가액으로 계산한 값입니다. 14억은 토지가 평가에 반영돼 주식가치가 오른 경우를 가정한 값입니다. 같은 지분이라도 평가 시점이 늦어지면 세금이 8천만 원 늘어나는 것을 함께 보여 드렸습니다.
대표가 물으신 30%에도 숫자로 답했습니다. 12억을 증여하면 세금이 3억 2천만 원으로, 금액의 4분의 1을 넘습니다. 세율은 금액 구간마다 올라갑니다.
누가 무엇을 마련해야 하는지도 나눠 보여 드렸습니다. 양도로 하면 세금은 넘기는 대표가 냅니다. 대신 이사가 지분 대금 11억~13억을 마련해야 합니다. 증여로 하면 대금은 없습니다. 그 대신 이사가 증여세를 현금으로 내야 합니다. 대표가 4억을 말씀하신 이유입니다.
어느 쪽이든 이사 쪽에 큰 현금이 필요합니다. 그래서 앞의 투자 자금 명의 문제와 지분 문제를 이어서 설명했습니다. 이사 명의로 쌓인 수익이 나중에 대금이나 세금의 재원이 됩니다.
틀어진 지분을 맞추는 방법은 있습니다. 다만 어느 방법이든 시간이 오래 걸린다고 말씀드렸습니다.
4. 지금까지 정리된 것
투자는 일단 2억 규모로 시작하기로 했습니다. 명의는 두 분이 곧 회의해 정하고 알려 주시기로 했습니다.
지분 정리는 양도와 증여의 비용을 비교한 데서 멈췄습니다. 방법과 시기는 정하지 않았습니다.
5. 남은 문제
주식가치가 오를수록 옮길 금액과 세금이 같이 늘어납니다.
시가보다 낮게 넘기면 두 분 관계와 금액에 따라 저가 양수에 따른 증여 문제가 생길 수 있습니다. 시가 거래가 기본입니다.
회사를 팔 계획이 생기면 지분 정리 시점을 그 일정에 맞춰 다시 계산해야 합니다.
위 현행 기준은 2026년 10월 시점입니다. 세법은 개정되므로 실행 전에 그 시점의 조문을 다시 확인하십시오.
본 사례는 회계법인 리파인드가 수행한 실제 자문 경험을 바탕으로 하되, 고객 식별을 방지하기 위해 업종·규모·구성을 각색·재구성한 것입니다. 개별 사안의 결과는 사실관계와 법령에 따라 달라지며 동일한 결과를 보장하지 않습니다.
비슷한 사안으로 상담하기
같은 제도라도 지분 구조와 시점에 따라 결과가 달라집니다. 회계법인 리파인드가 세무·회계·재무·승계를 하나의 관점으로 검토해 드립니다.
상담 문의하기대표전화 02-516-3830