
가업상속공제로 신고했습니다. 이듬해 지방국세청 조사국이 상속세 조사에 들어왔습니다.
조사의 출발점은 공제 요건이 아니라 공제 대상 가액이었습니다.
1. 상담 당시 상황
제조업을 하는 비상장법인의 창업주가 별세하셨습니다. 상속재산의 대부분이 그 법인의 주식이었고 상속인들은 가업상속공제를 적용해 신고했습니다.
2. 핵심 쟁점
- 비상장주식 평가에서 계정별 평가내역과 부동산 감정평가가 타당한가
- 사업무관자산을 어디까지로 볼 것인가
- 보유 현금이 과다보유현금에 해당하는가
- 대표자 가수금이 사전증여로 재구성되는가
- 상속개시 2년 내 예금 인출액의 사용처가 소명되는가
3. 리파인드의 접근
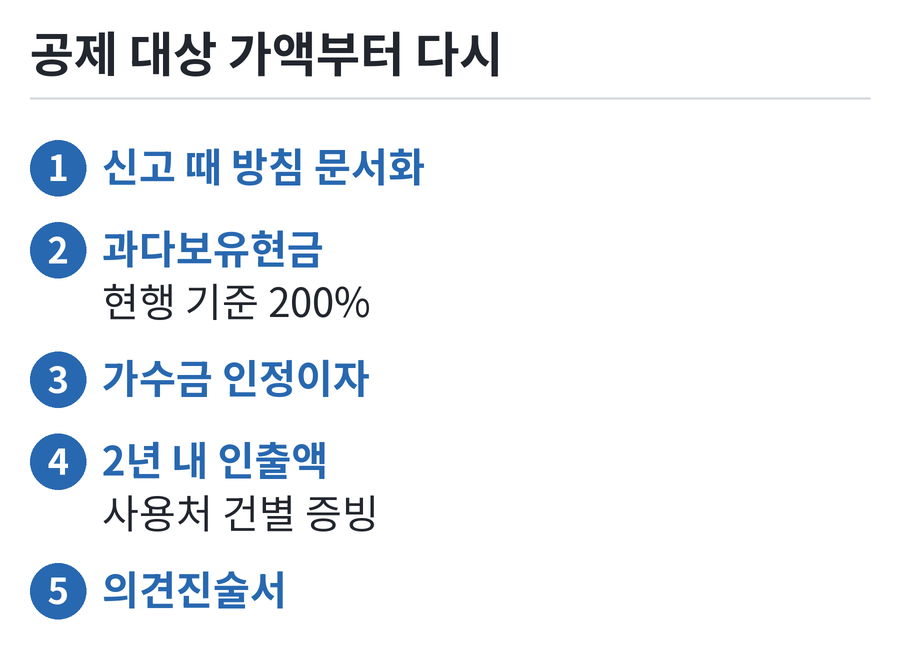
신고 단계에서 방침을 먼저 정했습니다. 판단이 나뉘는 항목은 근거를 붙여 신고했습니다. 조사에서 다른 판단이 나와 추가 납부가 생기면 그때 반영하기로 하고 이 방침을 신고 시점에 문서로 남겼습니다.
조사에서는 계정을 하나씩 갈랐습니다. 과다보유현금은 직전 5개 사업연도 말 평균 현금보유액의 정해진 배수를 넘는지로 판정했습니다. 현행 기준은 200%입니다(상증령 §15⑤2호 라목, 2023.2.28 개정). 이 사안의 상속개시 당시 배수는 그보다 낮았습니다. 가수금은 연도별 적수와 평균잔액을 뽑아 인정이자를 계산해 사전증여 해당 여부를 다퉜습니다. 2년 내 예금 인출액은 사용처 증빙을 건별로 붙여 제출했습니다.
마지막에는 남은 쟁점만 모아 의견진술서로 정리해 제출했습니다.
4. 결과
조사는 종결되었습니다. 신고 때 문서로 남긴 방침대로 조사에서도 같은 입장을 유지했습니다.
5. 남은 문제
과다보유현금은 상속개시 당시 배수로 판정했습니다. 현행 기준은 200%라, 같은 구조라도 지금 신고하면 공제 대상 가액이 달라질 수 있습니다. 대표자 가수금은 연도별 적수와 인정이자 계산이 다시 쟁점이 될 수 있어 신고 때 함께 정리해 두는 편이 낫습니다.
본 사례는 회계법인 리파인드가 수행한 실제 자문 경험을 바탕으로 하되, 고객 식별을 방지하기 위해 업종·규모·구성을 각색·재구성한 것입니다. 개별 사안의 결과는 사실관계와 법령에 따라 달라지며 동일한 결과를 보장하지 않습니다. 기준 시점은 2026년 10월입니다. 세법은 개정되므로 실행 전 그 시점 조문을 다시 확인하십시오.
비슷한 사안으로 상담하기
같은 제도라도 지분 구조와 시점에 따라 결과가 달라집니다. 회계법인 리파인드가 세무·회계·재무·승계를 함께 검토해 드립니다.
상담 문의하기대표전화 02-516-3830