
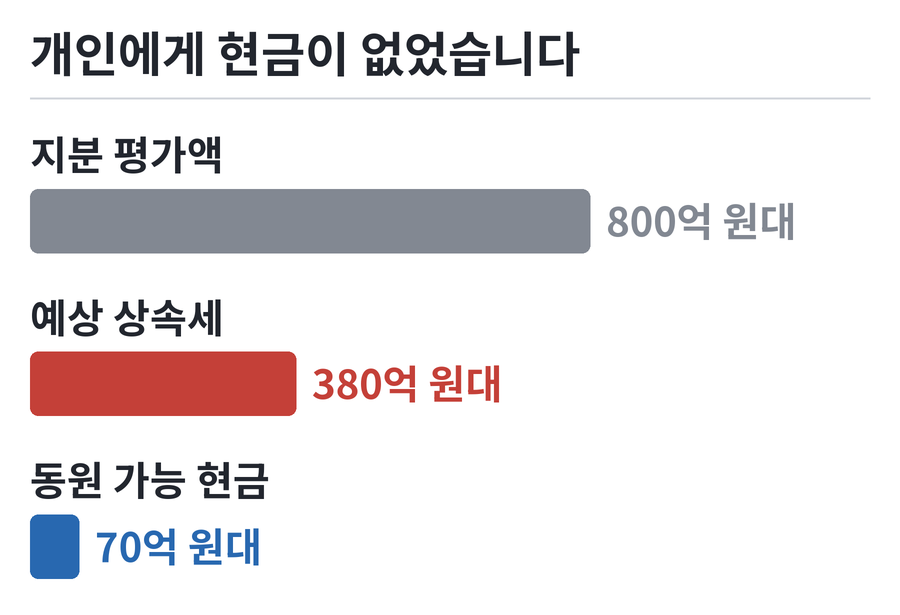
지분 평가액이 800억 원대였습니다. 예상 상속세는 380억 원대입니다.
신고기한 안에 동원할 수 있는 현금은 70억 원대였습니다.
1. 상담 당시 상황
두 개 법인을 보유한 회장님의 사전 상속 설계입니다. 재산이 거의 전부 두 법인의 주식이라 세금을 낼 현금이 개인에게 없었습니다.
2. 핵심 쟁점
- 가업승계 트랙을 쓸 수 있는가
- 법인 자금을 개인으로 옮기는 경로는 무엇인가
- 회사를 팔면 해결되는가
- 감자를 하려면 무엇이 먼저인가
3. 리파인드의 접근
가업승계 트랙은 요건을 먼저 검토했고 이 회사에는 쓸 수 없었습니다.
법인 자금을 개인으로 옮기는 경로마다 세율이 다릅니다. 배당으로 꺼내면 최고 49.5%입니다. 상속받은 주식을 회사가 사서 소각하면 취득가액이 상속세 평가액이라, 소각 대가가 그 평가액 이하이면 의제배당이 생기지 않습니다(소득세법 §17②1호). 다만 소각 주식을 상속분으로 특정하지 못하면 평균 단가로 계산되고 평가기간 안의 소각 가액은 상속재산 시가로 쓰일 수 있습니다(상증령 §49①).
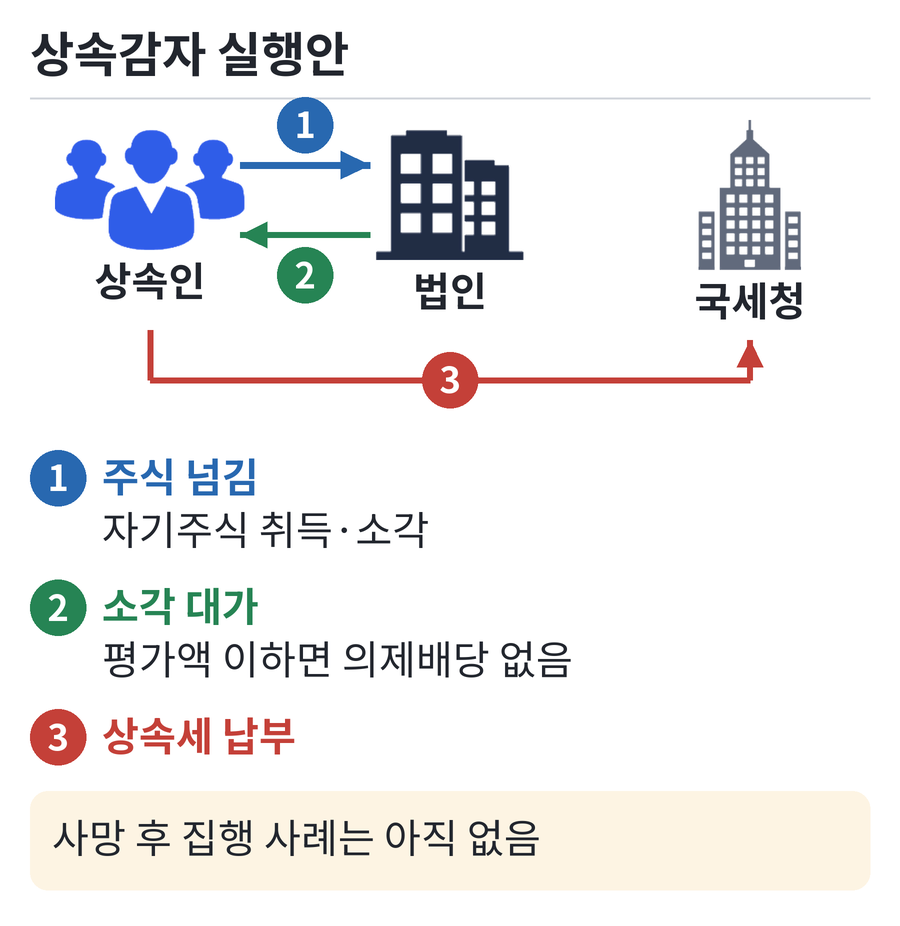
매각만으로는 부족해서 상속감자와 재원 마련을 병행해야 합니다.
감자는 자본금을 줄이는 경로와 자기주식을 사서 소각하는 경로 두 가지입니다. 자기주식 취득은 직전 결산기 배당가능이익 안에서 주주총회 결의로 합니다(상법 §341). 취득한 주식은 1년 안에 이사회 결의로 소각합니다(§341의4①, §343①). 자본금 감소는 특별결의와 채권자 보호절차를 거칩니다(§438, §439). 정관에 막는 조항이 없는지와 배당가능이익부터 봐야 합니다. 상속이 개시된 뒤에는 이 준비를 할 시간이 짧습니다.
4. 지금까지 정리된 것
21면 검토 자료로 회장님 질의 6건에 회신드렸습니다. 정관과 대출약정서를 받으면 실행안 두 면을 확정합니다.
5. 남은 문제
상속감자는 사망 후 실제로 집행한 사례가 아직 없습니다. 실행안에는 주권 발행으로 상속분을 특정하는 절차를 넣습니다.
본 사례는 회계법인 리파인드가 수행한 실제 자문 경험을 바탕으로 하되, 고객 식별을 방지하기 위해 업종·규모·구성을 각색·재구성한 것입니다. 개별 사안의 결과는 사실관계와 법령에 따라 달라지며, 동일한 결과를 보장하지 않습니다. 기준 시점은 2026년 10월입니다. 세법은 개정되므로 실행 전 그 시점 조문을 다시 확인하십시오.
비슷한 사안으로 상담하기
같은 제도라도 지분 구조와 시점에 따라 결과가 달라집니다. 회계법인 리파인드가 세무·회계·재무·승계를 하나의 관점으로 검토해 드립니다.
상담 문의하기대표전화 02-516-3830