
고객 · 중부권 유통 가족법인 · 60대 후반 창업주 부부
1. Client 상황
회사를 세울 때 주주 수를 맞추느라 친척과 지인 네 분의 이름을 빌렸습니다. 그중 한 분이 돌아가셨고 그분 몫은 몇 년 전 액면가로 따님에게 넘어가 있었습니다. 배우자분은 그 이전을 잊고 계셨다며 난감해하셨습니다. 돌아가신 분 가족에게 정확한 연도를 묻는 것도 조심스럽다고 하셨습니다.
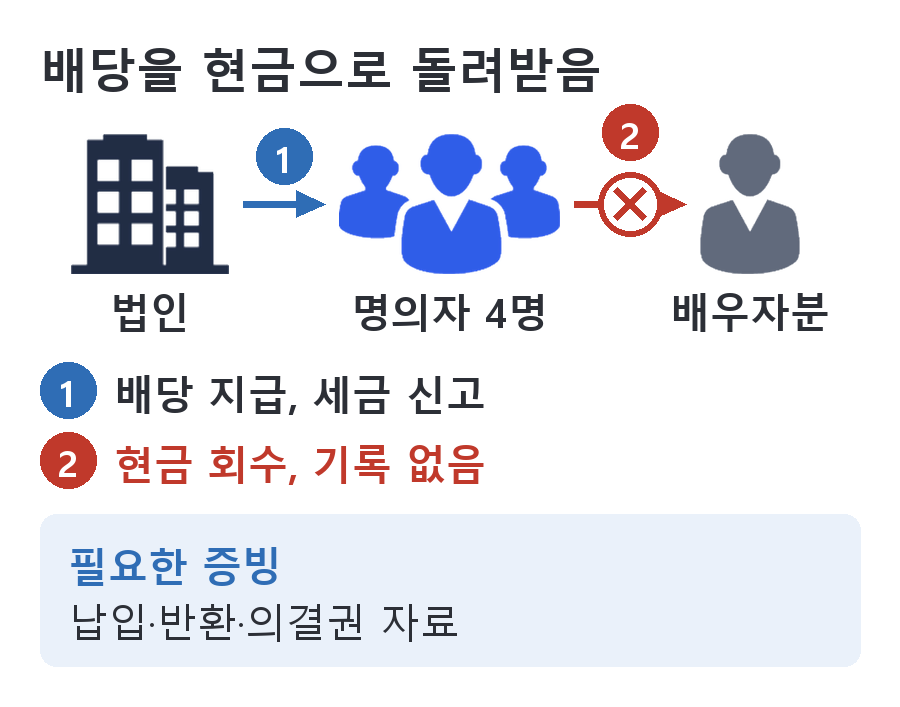
한 해에 큰 배당을 하면서 명의자들에게도 배당이 갔습니다. 배우자분이 명의자 통장으로 현금을 찾아 돌려받으셨습니다. 명의자들의 세금과 건강보험료도 현금으로 대신 냈습니다. 처음에는 이체로 냈다고 하셨다가 다시 확인해 보니 모두 현금이었습니다. 계좌 이체 기록은 없었습니다.
거래처 입찰 요건 때문에 자본금을 늘려야 하는 상황이었습니다. 창업주는 증자를 하면 차명이 드러날까 걱정하셨습니다. 회사 돈으로 증자하면 되지 않느냐는 말을 들었는데 그 구조가 이해되지 않는다고 하셨습니다. 개인 자금은 여기저기 투자해 두어 바로 쓸 돈이 없다고도 하셨습니다. 증빙 없이 세무서에 가서 차명이니 돌려 달라고 하면 될 줄 알았다고도 하셨습니다.
명의자 쪽 자녀들이 나중에 지분을 주장할까 봐 불안해하셨습니다. 그분들 상속이 생기기 전에 정리하고 싶다고 하셨습니다. 세법상 주식 평가액을 듣고는 실제로 팔 수 있는 값과 너무 다르다며 놀라셨습니다.
2. 핵심 쟁점
- 차명이었다는 것을 무엇으로 증명하는지: 남은 기록은 명의자가 배당을 받고 세금을 냈다는 것뿐입니다.
- 액면가로 넘긴 지분의 증여 문제: 특수관계인 사이 저가 거래라 시가와의 차액을 계산해야 합니다.
- 차명 상태에서 증자할 때: 신주를 누구 이름으로 받느냐에 따라 새 명의신탁이 생깁니다.
3. 리파인드의 접근
주주명부, 배당 결의와 지급 내역, 명의자들의 원천징수 자료를 받아 확인했습니다. 남은 두 분의 차명을 주장할 근거가 있는지부터 봤습니다.
환원을 인정받으려면 차명이었다는 점을 납세자가 증명합니다(대법원 2003두1615). 심판례가 요구한 증빙은 주금납입 금융자료, 배당 반환 자료, 의결권 지시 자료 같은 객관적 기록이었고 조사 중 사후에 쓴 확인서는 배척됐습니다(조심2026지0490).
이 회사는 명의자들이 배당을 받고 세금까지 낸 기록이 남아 있었습니다. 돌려받은 것은 현금이라 기록이 없습니다. 세무서는 배당받고 세금 낸 사람을 왜 차명이라고 하느냐고 볼 수 있습니다. 차명을 주장하기가 쉽지 않다고 그대로 말씀드렸습니다. 창업주 부부는 그러면 방법이 없는 것이냐고 되물으셨습니다.
국세청의 실명전환 간소화 절차도 검토했습니다. 오래전 설립된 중소기업의 발기인 사이 명의신탁 환원이 대상이지만, 확인과 별도로 명의신탁 기간의 탈루 여부를 봅니다(상속세 및 증여세 사무처리규정 §12①⑧). 근거가 받아들여지지 않으면 시가로 지분을 옮기는 방법밖에 없습니다. 불리한 쪽에서 시작하는 신청이라는 점도 같이 말씀드렸습니다.
돌아가신 분 몫을 액면가로 넘긴 거래는 특수관계인 사이 저가 양수입니다. 시가와 대가의 차액이 기준금액 이상이면 그 차액에서 기준금액을 뺀 금액이 증여입니다(상증법 §35①). 대략 계산해 보니 수천만 원이 나왔습니다. 환원 신청을 하면 이 거래도 함께 드러날 수 있다고 걱정하셨습니다.
증자는 모든 주주가 지분율대로 인수하면 발행가가 증여 문제를 만들지 않습니다(상증법 §39①). 회사 돈으로 증자대금을 대면 가지급금이 생기므로 개인 자금으로 하는 쪽을 권했습니다. 바로 쓸 현금이 없다면 개인 명의 담보대출로 마련하는 방법을 말씀드렸습니다. 가지급금이 생기면 회사 신용에 문제가 없느냐는 질문에도 이 순서로 답했습니다.
4. 지금까지 정리된 것
정리 비용을 들은 배우자분은 “그냥 두는 게 낫겠다”고 하셨습니다. 결론은 보류했습니다. 환원 신청을 해 보고 받아들여지지 않으면 시가 이전을 검토하는 순서만 정했습니다. 입찰 요건 증자는 개인 자금으로 지분율대로 넣는 방향으로 정리했습니다.
5. 남은 문제
차명 상태에서 명의자 이름으로 신주를 받으면 새 명의신탁이 됩니다(대법원 2014두2331). 증자 일정과 환원 순서를 함께 정해야 합니다. 정리를 미루면 명의자의 상속이 먼저 생길 수 있고 그때는 명의자 쪽 상속인과 협의해야 합니다.
위 현행 기준은 2026년 10월 시점입니다. 세법은 개정되므로 실행 전에 그 시점의 조문을 다시 확인하십시오.
본 사례는 회계법인 리파인드가 수행한 실제 자문 경험을 바탕으로 하되, 고객 식별을 방지하기 위해 업종·규모·구성을 각색·재구성한 것입니다. 개별 사안의 결과는 사실관계와 법령에 따라 달라지며 동일한 결과를 보장하지 않습니다.
비슷한 상황이라면, 먼저 구조부터 확인해 보세요
같은 제도라도 지분 구조와 시점에 따라 결과가 달라집니다. 회계법인 리파인드가 세무·회계·재무·승계를 함께 검토해 드립니다.
상담 문의하기대표전화 02-516-3830