
조사관이 같은 얘기를 몇 번째 꺼내고 있었습니다. 재하도급은 건설산업기본법상 안 되는 것 아니냐는 얘기였습니다.
세무대리인은 이 일을 납세자보호위원회로 가져가도 되는지, 지금 조사관에게 말해도 되는지 물었습니다.
1. Client 상황
원청에서 공사를 받아 협력업체에 다시 맡겨 온 건설업 법인입니다. 세무조사 대리는 동료 세무사 사무소가 맡고 있었습니다. 그 사무소의 세무사가 전화로 의견을 물어 왔습니다.
조사관은 협력업체를 사실상 이 회사 직원으로 보았습니다. 그 업체들에게서 받은 세금계산서의 매입세액을 공제하지 않겠다는 입장이었습니다. 법인이 쓴 복리후생비도 함께 문제 삼았습니다.
세무대리인 쪽은 건설산업기본법 쟁점만 따로 설명자료 10여 장으로 정리해 이미 냈습니다. 그런데도 같은 질문이 계속 돌아왔습니다. 조사관은 「재하도급 안 되는 거 아시죠」라는 말을 되풀이했습니다. 위반이라면 관계 기관에 통보할 수도 있다는 말까지 나왔습니다.
대리인 쪽에서도 이런 쟁점으로 조사를 받은 적은 없다는 반응이 나왔습니다. 세법 밖의 법률 위반을 세액 판단에 끌어오는 조사였기 때문입니다.
세무대리인은 먼저 따로 알아본 답을 갖고 왔습니다. 같은 요구가 반복되면 납세자보호위원회에 심의를 요청할 수 있다는 내용이었습니다. 대리인 쪽 안에서도 의견이 나뉘었습니다. 다투기보다 받아들이자는 의견이 있었고 다른 절차를 알아보자는 의견도 있었습니다.
조사 종료 예정일까지는 한 달이 채 남지 않았습니다.
2. 핵심 쟁점
- 건설산업기본법상 하도급 제한 위반 여부가 부가가치세 매입세액 공제 판단에 들어오는가. 건설업 규제를 어겼는지와 거래가 실제로 있었는지는 서로 다른 질문입니다.
- 협력업체를 직원으로 본다면 받은 세금계산서가 사실과 다르게 적힌 것이 되는가(부가가치세법 §39①2호). 직원으로 보는 순간 공급자 자체가 달라지기 때문입니다.
- 납세자보호위원회 심의 요청을 언제, 어떤 형식으로 하는가. 너무 이르면 조사 내내 관계가 굳고 너무 늦으면 요청할 수 없습니다.
3. 리파인드의 접근
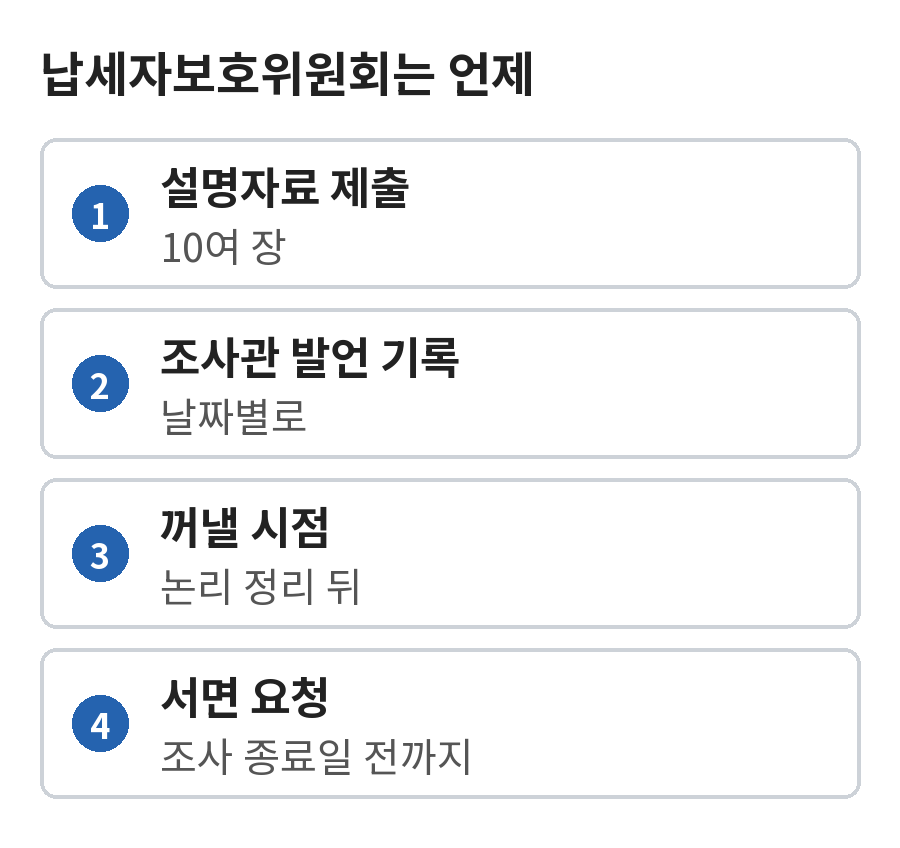
#1 지금 꺼낼지. 지금 조사관에게 납세자보호위원회 얘기를 하면 맞서겠다는 뜻으로 받아들여질 수 있다고 봤습니다. 조사가 마무리 단계도 아니었습니다. 회사 쪽 논리도 아직 다 갖춰지지 않은 상태였습니다.
시기상 불리하다고 판단한 이유가 하나 더 있습니다. 남은 기간에도 조사관과 자료를 계속 주고받아야 합니다. 재하도급 말고도 복리후생비 쟁점이 남아 있었습니다. 그래서 일단 기다리자고 했습니다.
우리가 들어도 쉽게 납득되지 않는 논리였습니다. 다만 납득이 안 된다는 이유로 바로 절차를 꺼내지는 않았습니다.
#2 기록. 먼저 기록을 권했습니다. 재하도급과 관련해 조사관이 한 말, 날짜, 요구한 자료를 그때그때 남기도록 했습니다. 이미 낸 설명자료와 그 뒤에 같은 질문이 다시 나온 날짜도 함께 적게 했습니다. 나중에 심의를 요청하게 되면 이 기록이 반복 요구를 보여 주는 자료가 됩니다.
#3 시점과 방식. 다음으로 꺼내는 시점을 정했습니다. 회사 쪽 자료와 논리가 정리된 뒤로 잡았습니다.
꺼내는 방식도 미리 정했습니다. 법률 자문을 받은 근거가 있으면 그 근거를 밝힙니다. 내부에서 상의했고 자문을 받았다는 사실을 먼저 말하고 조사관의 판단을 묻는 형식으로 전합니다. 통보하는 말투로 꺼내지 않도록 문장 순서까지 대리인에게 전했습니다.
#4 기한과 형식. 그 시점에는 기한이 있습니다. 납세자는 세무조사 기간이 끝나는 날까지만 심의를 요청할 수 있습니다(국세기본법 §81의19①). 마지막에 꺼내더라도 종료일 전이어야 합니다.
요청할 수 있는 대상은 따로 나눠 두었습니다. 위법·부당한 세무조사나 세무공무원의 위법·부당한 행위에 대한 일시중지·중지 요청이 여기에 해당합니다(§81의18②4호).
요청은 서면으로 합니다(시행령 §63의18①). 결과는 요청받은 날부터 20일 안에 통지됩니다(국세기본법 §81의19③). 요청했다고 조사가 바로 멈추지는 않는다는 점도 함께 전했습니다.
4. 지금까지 정리된 것
건설산업기본법 쟁점에 대한 설명자료는 제출을 마쳤습니다.
조사관 발언과 자료 요구는 날짜별 기록으로 쌓고 있습니다. 꺼낼 때 쓸 말의 순서도 대리인과 맞춰 두었습니다.
심의 요청 기한이 조사 종료일까지라는 점을 확인했습니다. 꺼낸다면 그 전에 서면으로 내야 합니다. 그때까지는 일단 기다리기로 했습니다.
5. 남은 문제
납세자보호위원회가 심의하는 것은 조사 절차와 세무공무원의 행위입니다(§81의18②). 매입세액 불공제가 결정되면 세액은 별도의 불복 절차에서 다퉈야 합니다.
조사기간이 연장되면 연장된 종료일까지 요청할 수 있는지는 해석례를 찾지 못했습니다. 연장 통지가 오면 그 날짜부터 다시 확인해야 합니다.
위 현행 기준은 2026년 10월 시점입니다. 세법은 개정되므로 실행 전에 그 시점의 조문을 다시 확인하십시오.
본 사례는 회계법인 리파인드가 수행한 실제 자문 경험을 바탕으로 하되, 고객 식별을 방지하기 위해 업종·규모·구성을 각색·재구성한 것입니다. 개별 사안의 결과는 사실관계와 법령에 따라 달라지며 동일한 결과를 보장하지 않습니다.
비슷한 상황이라면, 먼저 구조부터 확인해 보세요
같은 제도라도 지분 구조와 시점에 따라 결과가 달라집니다. 회계법인 리파인드가 세무·회계·재무·승계를 함께 검토해 드립니다.
상담 문의하기대표전화 02-516-3830