
“부모님 도움을 받은 건 사실인데, 이게 다 증여세가 되는 겁니까?”
주택 취득자금 조달계획서를 낸 뒤 국세청 안내문을 받고 오셔서 처음 물으신 내용입니다.
1. 상담 당시 상황
30대 직장인이 수도권 아파트를 취득한 뒤 소명 안내를 받으셨습니다. 급여와 기존 예금, 그리고 부모님으로부터 받은 자금이 섞여 있었습니다.
2. 핵심 쟁점
- 부모님 자금이 차용인가 증여인가
- 차용이라면 이자 지급 사실과 상환 능력을 어떻게 입증할 것인가
- 과거 계좌 흐름 중 설명이 되지 않는 구간의 처리
3. 리파인드의 접근
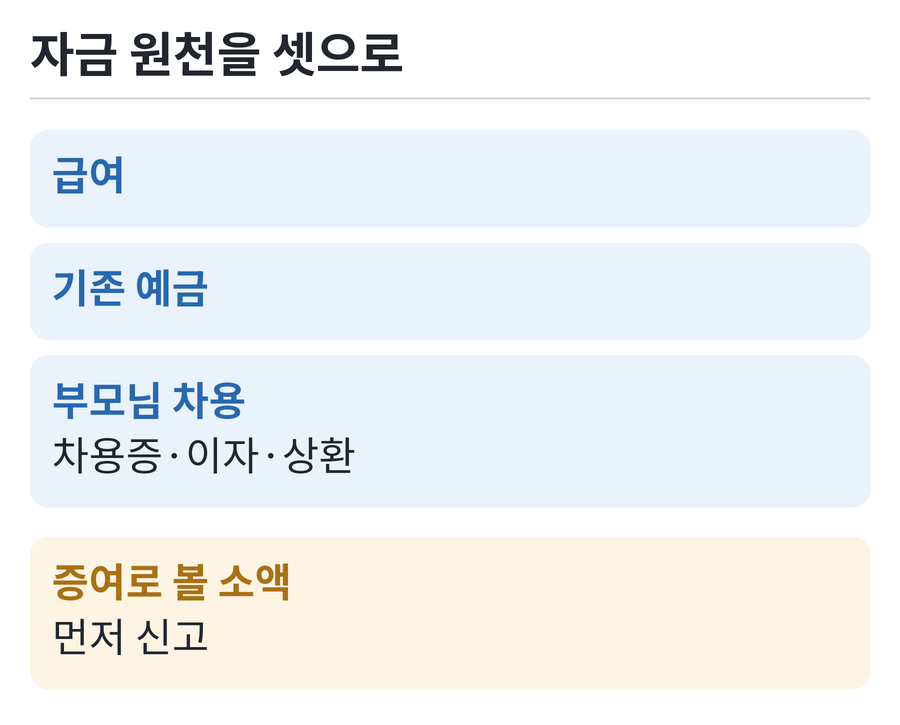
자금 원천을 급여·기존 예금·차입으로 분해하고 각 구간마다 대응 증빙을 붙였습니다. 차용 부분은 차용증과 이자 지급 이력, 상환 계획을 정비해 실질을 갖췄습니다. 증여로 볼 수밖에 없는 소액은 다투지 않고 선제적으로 신고해 쟁점의 범위를 좁혔습니다. 전부를 방어하려다 전체 신빙성을 잃는 것이 가장 나쁜 결과이기 때문입니다.
4. 결과
소명은 원천별 증빙과 선제 신고분으로 정리됐습니다.
5. 남은 문제
차용으로 정리한 부분은 상환과 이자 지급이 실제로 이뤄지는지 계속 확인 대상입니다. 만기에 상환하지 못하면 그때 증여로 다시 볼 수 있습니다. 이번 소명이 그 판단까지 막아 주지는 않습니다.
본 사례는 회계법인 리파인드가 수행한 실제 자문 경험을 바탕으로 하되, 고객 식별을 방지하기 위해 업종·규모·구성을 각색·재구성한 것입니다. 개별 사안의 결과는 사실관계와 법령에 따라 달라지며 동일한 결과를 보장하지 않습니다. 기준 시점은 2026년 10월입니다. 세법은 개정되므로 실행 전 그 시점 조문을 다시 확인하십시오.
비슷한 사안으로 상담하기
같은 제도라도 지분 구조와 시점에 따라 결과가 달라집니다. 회계법인 리파인드가 세무·회계·재무·승계를 함께 검토해 드립니다.
상담 문의하기대표전화 02-516-3830