
건설자재 도매 법인의 대표 가지급금이 해마다 늘어 인정이자와 상여 처분이 반복되고 있었습니다. 은행 심사에서도 같은 지적이 계속됐습니다.
한 번에 정리하면 소득세를 더 낼 수 있고 절차를 건너뛰면 부인당할 수 있습니다. 가지급금 정리에는 상법 절차도 적용됩니다.
1. 상담 당시 상황
건설자재 도매 법인으로, 대표님 가지급금이 해마다 늘어 인정이자와 상여 처분이 반복되고 있었습니다. 은행 심사에서도 계속 지적을 받는 상태였습니다.
2. 핵심 쟁점
- 한 번에 정리하면 대표님 종합소득세 부담이 과도해지는 구조
- 이익소각을 활용할 경우 자기주식 취득의 상법상 요건(배당가능이익)
- 특수관계인 거래로 부인당할 위험
3. 리파인드의 접근
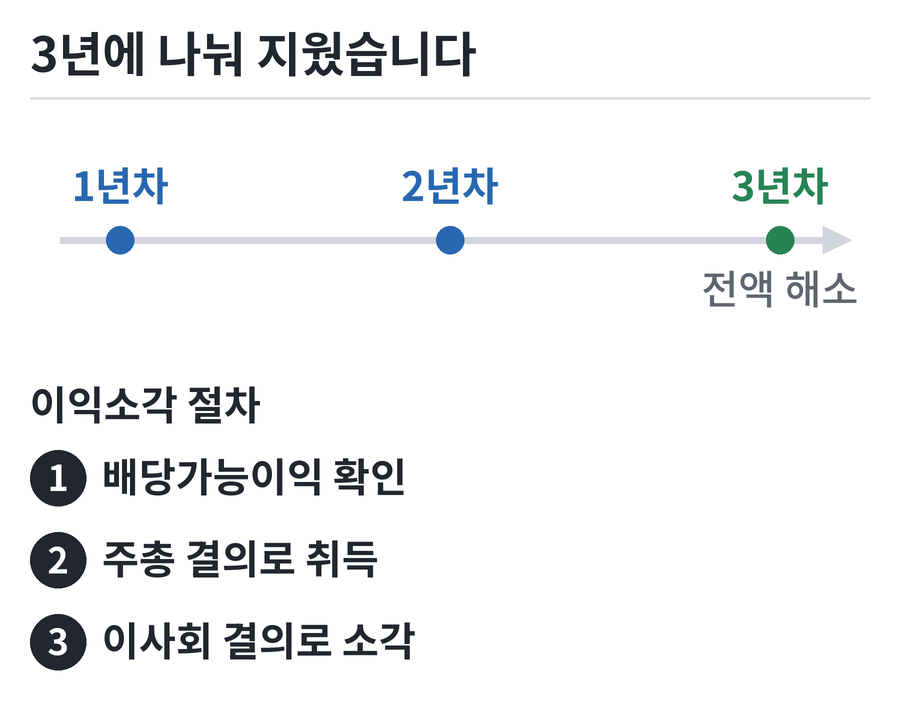
급여·배당·이익소각·자산 매각을 연도별로 배분해 세율 구간을 관리했습니다. 이익소각은 배당가능이익 범위를 먼저 확인하고 주주총회 절차를 갖춘 뒤 실행했습니다. 상법 절차와 세무 처리를 같은 일정표에 놓고 진행했습니다. 절차가 빠지면 세무상 효과를 인정받기 어렵습니다.
4. 결과
3년에 걸쳐 가지급금 전액을 해소했습니다. 일시 정리 대비 소득세 부담을 낮추었고 은행 심사에서 지적되던 가지급금 항목은 없어졌습니다.
5. 남은 문제
이익소각으로 정리한 구간은 자기주식 취득의 목적과 절차를 두고 과세관청이 실질을 달리 볼 여지가 남아 있습니다. 잔액을 해소한 것과 다시 쌓이지 않게 하는 것은 다른 일입니다. 자금 집행 규정과 월별 점검이 유지되지 않으면 몇 해 뒤 같은 문제가 다시 생깁니다.
※ 현행 기준 (2026년 10월)
- 자기주식은 배당가능이익 범위 안에서 주주총회 결의로 취득합니다(상법 제341조).
- 2026년 3월 6일부터는 취득일부터 1년 안에 소각해야 하고 소각은 이사회 결의로 합니다(같은 법 제341조의4 제1항, 제343조 제1항 단서).
본 사례는 회계법인 리파인드가 수행한 실제 자문 경험을 바탕으로 하되, 고객 식별을 방지하기 위해 업종·규모·구성을 각색·재구성한 것입니다. 개별 사안의 결과는 사실관계와 법령에 따라 달라지며 동일한 결과를 보장하지 않습니다. 기준 시점은 2026년 10월입니다. 세법은 개정되므로 실행 전 그 시점 조문을 다시 확인하십시오.
비슷한 사안으로 상담하기
같은 제도라도 지분 구조와 시점에 따라 결과가 달라집니다. 회계법인 리파인드가 세무·회계·재무·승계를 함께 검토해 드립니다.
상담 문의하기대표전화 02-516-3830